

「家を買うべきか、考えるほど分からなくなる」こうした悩みは、全年齢の人が抱えるものです。
問いへの答えは、「年収や家族構成、独身か夫婦かによって答えが変わるため、一般論だけでは判断できない」というものです。
ただし、購入を検討する際の考え方の道筋はあります。
本記事では、家を買うべき方の特徴や、買わない方がいいと言われるケース、今買うべきか待つべきかの判断軸について「actie(アクティエ)」が解説します。
- 「家を買うべきか」検討する際は、年齢や収入、家族構成など諸条件の整理から始めます
- 独身の場合や年収400万円台の場合でも、購入を検討できるケースはあります
- 「買わない方がいい」というケースもありますのでリスクを紹介します
- 「今買うべきか」の判断軸は、賃貸と購入の費用と残る資産を比べることです
[column_intro]


Contents
家を買うべきか迷う理由|多くの人が抱える不安とは
総務省「住宅・土地統計調査(令和5年)」によると、全国の持ち家率は60.9%、借家率は35.0%で、約3世帯に1世帯は賃貸住宅に住んでいる計算になります。
このように「持ち家が当然」という状況ではありません。
こうした中で、家を購入するべきか迷う人は、主に次の2つの不安を抱えています。
| 不安 | 内容 |
| ローン返済への心理的な不安 |
|
| 転勤やライフスタイルの変化への不安 |
|
【関連コラム】:注文住宅で予算オーバーしない費用の決め方|家を建てる費用相場とは
「家を買うべき人」の特徴
ご紹介した不安を抱えている中でも、家の購入が勧められる人には2つの特徴があります。
安定した収入があり、長く同じ地域で暮らす予定がある人
正社員や公務員など安定した収入があり、また転勤などの可能性が低く、子育てなど長期的な住環境の安定を重視している人が「家を買うべき人」の中心にあたります。
賃貸住宅に暮らしている場合、建物の老朽化による建て替えや利用方針の変更(民泊など)によって、立ち退きを通知されるケースもゼロではありません。
一方で、家を自己所有していれば、住環境が急に変わる心配は基本的にはなくなります。
住まいへのこだわりが強い人
家を自己所有するメリットのひとつは、土地や建物を自由に利用できることです。
- 防音室やシアタールームなど、特殊な間取りの実現
- ガーデニングやペット飼育など、制約を受けない趣味空間
- 遮音性・断熱性など住環境の追求 など
こうした、家に対する想いの強い人は、収入やライフスタイルなどの制約があっても、家を取得するメリットが生まれます。
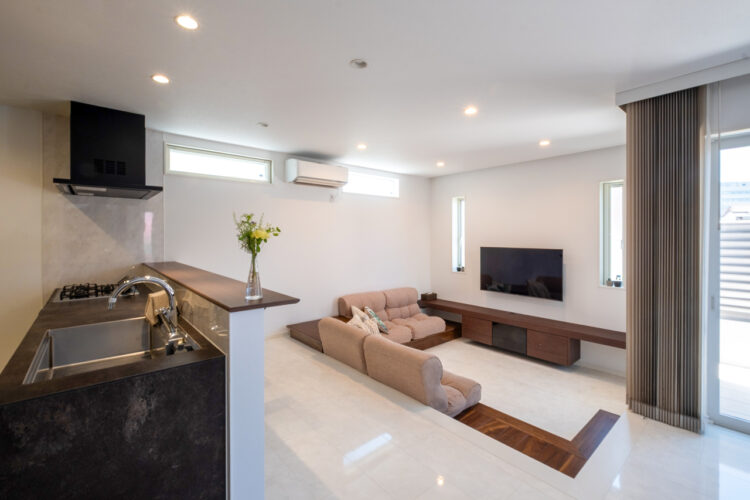
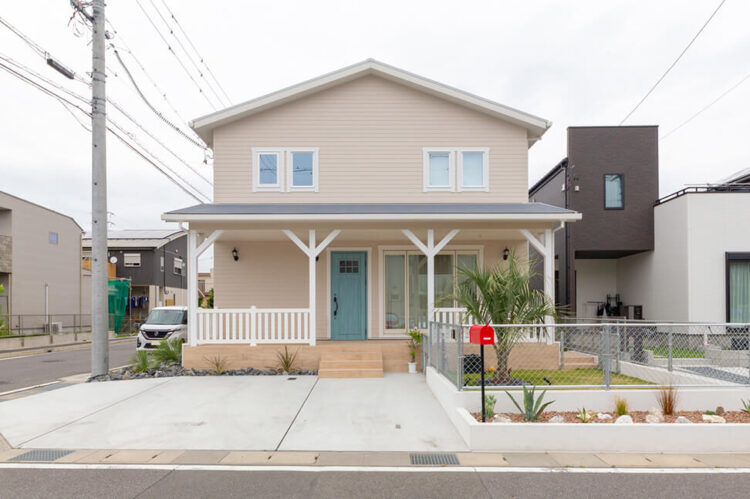
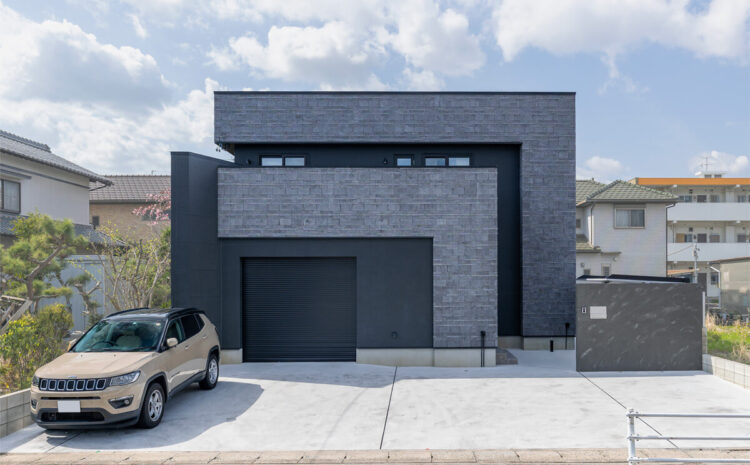
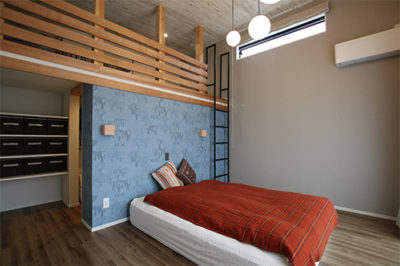
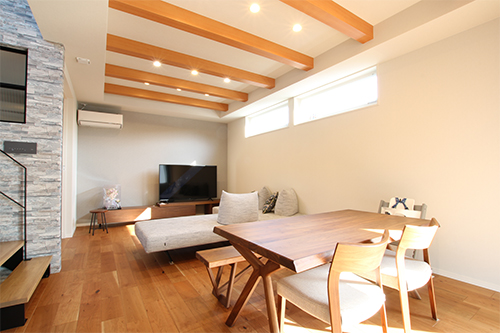
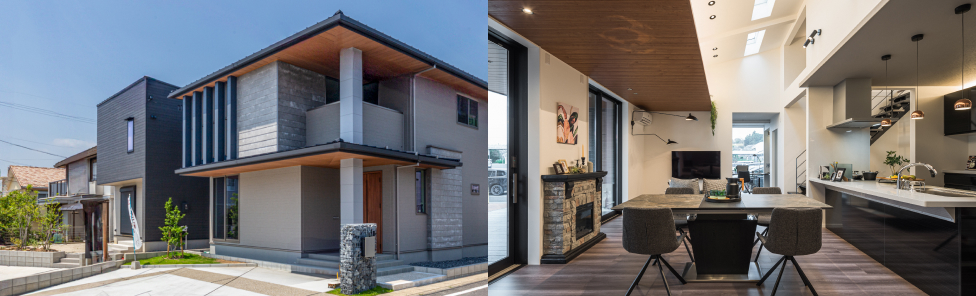
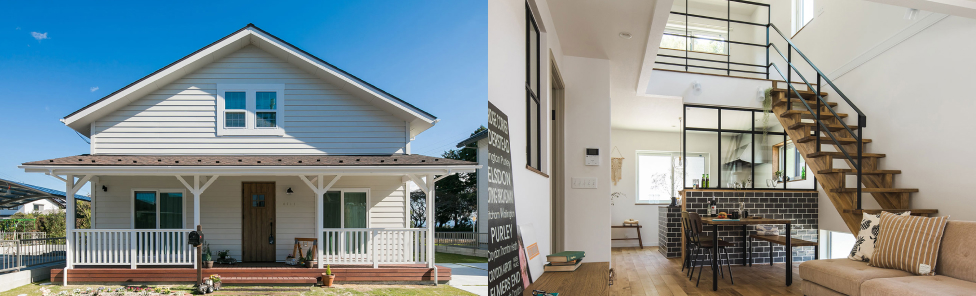
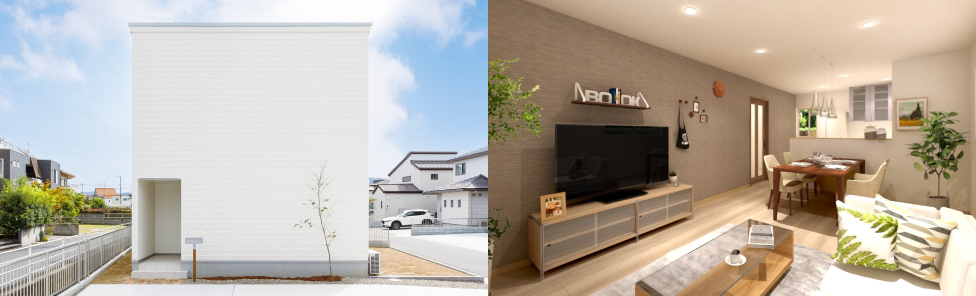
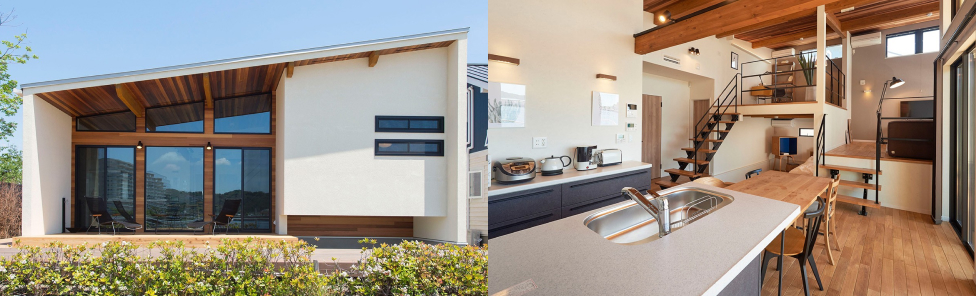
たとえば、actieでは「猫と暮らす家」「インナーガレージがリビングから見える家」「すべり台のある家」など、多様なお住まいを提供しています。
こだわりの住まいがどのように形になるのか確認できますので、ぜひご覧ください。
独身や年収400万円台でも、条件を整えれば購入は選択肢に入る
独身の人や年収400万円台の人は家の取得が難しいと語られることがありますが、判断の考え方自体は「家を買うべき人」の特徴と変わりません。
- 住まいへのこだわりが強く、賃貸では実現できない要望がある
- 転勤の可能性が低く、長期にわたり住み続ける予定が立っている
- 家計の見直しや借入期間の調整で、返済負担率を無理のない範囲に抑えられる
こうした条件が整っているなら、家の購入は選択肢に入ります。
予算や将来設計の不安からマイホームの取得に不安を抱いている人は、自由設計でライフスタイルに合わせた家を建てる「actie(アクティエ)」にご相談ください。
無理のない資金計画をベースに、趣味空間や家事動線までこだわった「ご家族のための家づくり」をご提案します。
「買わない方がいい」と言われるケースとリスク対策
一方で、「家は買わない方がいい」という意見もあります。
実際に家の取得で後悔するケースもありますので、具体的なケースと対策について確認しましょう。
| ケースの例 | 内容 | 対策 |
| 転勤の可能性がある |
|
|
| ライフスタイルの見通しを立てづらい |
|
|
| 余裕のない予算で物件を選んでいる |
|
|
いずれのケースについても、事前に後悔するケースと対策を確認しておけば対策は可能です。
自由度の高いハウスメーカーに依頼することで、各ケースに対応できるようにしましょう。
【関連コラム】:【東京・新築】後悔する注文住宅とはこんな家?|大失敗と感じたTOP5
今買うべきか、待つべきか|居住年数と資産価値で判断する
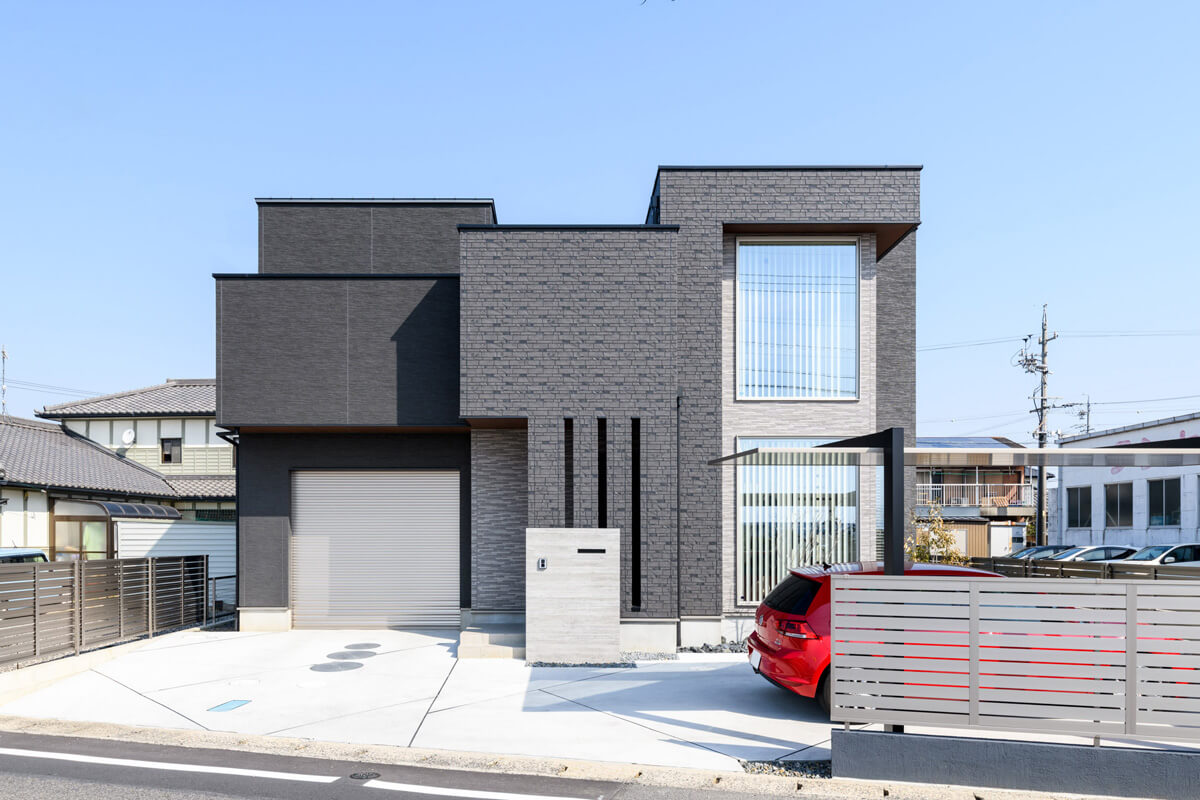
家を買うべきか費用の面で迷ったとき、賃貸と購入で支払う費用と残る資産で考えることが解決法のひとつです。
直近の動向|建築費と地価は上昇、金利は過去最高の水準
価格を比較する際には、建築費や地価、金利といった具体的な要素を確認することから始めます。
- 建築工事費:2025年度は2020年度比で21.9%増(建設工事費デフレーター)
- 地価:東京圏で前年比4.5%増と上昇が続いている(地価公示)
- 金利:フラット35(21年以上35年以下・融資率9割以下)は年3.46%。前年同月の1.89%から1.57ポイント上昇(2026年9月実行分)
建築費と地価は上昇が続いていて、下がると見込める材料はありません。
一方で金利は、フラット35が現行制度になった2017年10月以降で最も高い水準にあり、この点を見れば待つ判断もあり得ます。
ただし、金利やその他の要素が落ち着くのを待つ間にも家賃は発生し、建築費や地価が上がり続けるシナリオも考えられます。
判断軸|賃貸と購入で「何にお金を払うか」を並べる
具体的に、賃貸と購入とで住居費を比較する場合は、賃貸で支払い続けるものと、購入した場合に支払うものとを確かめる必要があります。
- 賃貸で支払い続けるもの:家賃と共益費、更新料、駐車場代など
- 購入した場合に支払うもの:住宅ローン、固定資産税と都市計画税、外壁や屋根などの修繕費など
判断の分かれ目となる重要な要素は、住宅ローン返済後も住み続けるかどうかという視点です。
家を購入する場合は住宅ローンの返済が終われば、主な支出は固定資産税と修繕費に抑えられます。
一方で賃貸は、70代、80代になっても家賃を支払い続けなければいけません。
また、手元に土地と建物も残りますので、こうした点もあわせて費用面での判断軸としましょう。
買う側に傾く条件・待つ側に傾く条件
こうした要素やここまでの内容から、家を購入するか判断する分かれ目は次のように整理できます。
【買う側に傾く場合】
- 完済後もその家に住み続ける前提がある
- 返済負担率が手取り収入の25%以内に収まるなど余裕がある
- 駅からの距離や用途地域などから、支払いを終えたあとも土地に資産価値が残ると見込める
【待つ側に傾く場合】
- 10~15年程度で住み替える可能性がある
- 借入可能額の上限まで借りなければ希望の家を建てられない
- 支払いを終えたあと、土地に資産価値が残りにくい立地である
費用について悩んだ場合に直近の価格の上下に目が行きがちですが、居住年数やローンを払い終えたあとの資産価値によっても判断は変わります。
土地や建物にどの程度の費用がかかるのかは、家族構成やご希望によって変わりますので、気になる人はお気軽に「actie(アクティエ)」までご相談ください。
無料でactieに相談する家の購入を迷う人から伺う疑問と回答
Q:独身で家を買って後悔しませんか?
A:独身であっても、転勤の可能性や将来の住み替えの可能性を具体的に想定できていれば、後悔する可能性を抑えられます。
逆に、「値上がりする前、今のうちに建てておこう」と焦りを理由に決めると後悔する可能性があります。
5年後、10年後のライフスタイルの変化も織り込んだ上で、売却や賃貸に出しやすい条件を含めて土地・建物を選びましょう。
Q:年収400万円台でも住宅ローンは組めますか?
A:年収400万円台でも、返済負担率を無理のない範囲に抑えた資金計画を立てれば、住宅ローンを組むことは選択肢になり得ます。
- 比較的融資の審査基準が緩やかな金融機関に依頼する
- 収入合算やペアローンなど、夫婦の収入を合算してローンを検討する
- 返済期間を長く取り毎月の返済額を抑える
- 自動車やカードローンなど、他の借り入れを完済する
- 省エネ・子育て世帯などに適した補助金を利用する
- 郊外エリアなど土地の範囲候補を広げる
- 両親から住宅資金の援助を受ける など
このように様々な対策が考えられます。
ただし、借入可能額いっぱいまで借り入れると建築後に家計が苦しくなりますので、余裕をもった資金計画がおすすめです。
Q:一戸建てとマンションはどちらがおすすめですか?
A:向いている住まい方は、暮らし方によって変わります。
それぞれの主な特徴を整理しました。
| 項目 | 向いている人 | 注意したい点 |
| 一戸建て |
|
|
| マンション |
|
|
まとめ│家を買うべきか、ライフスタイルに応じた判断を
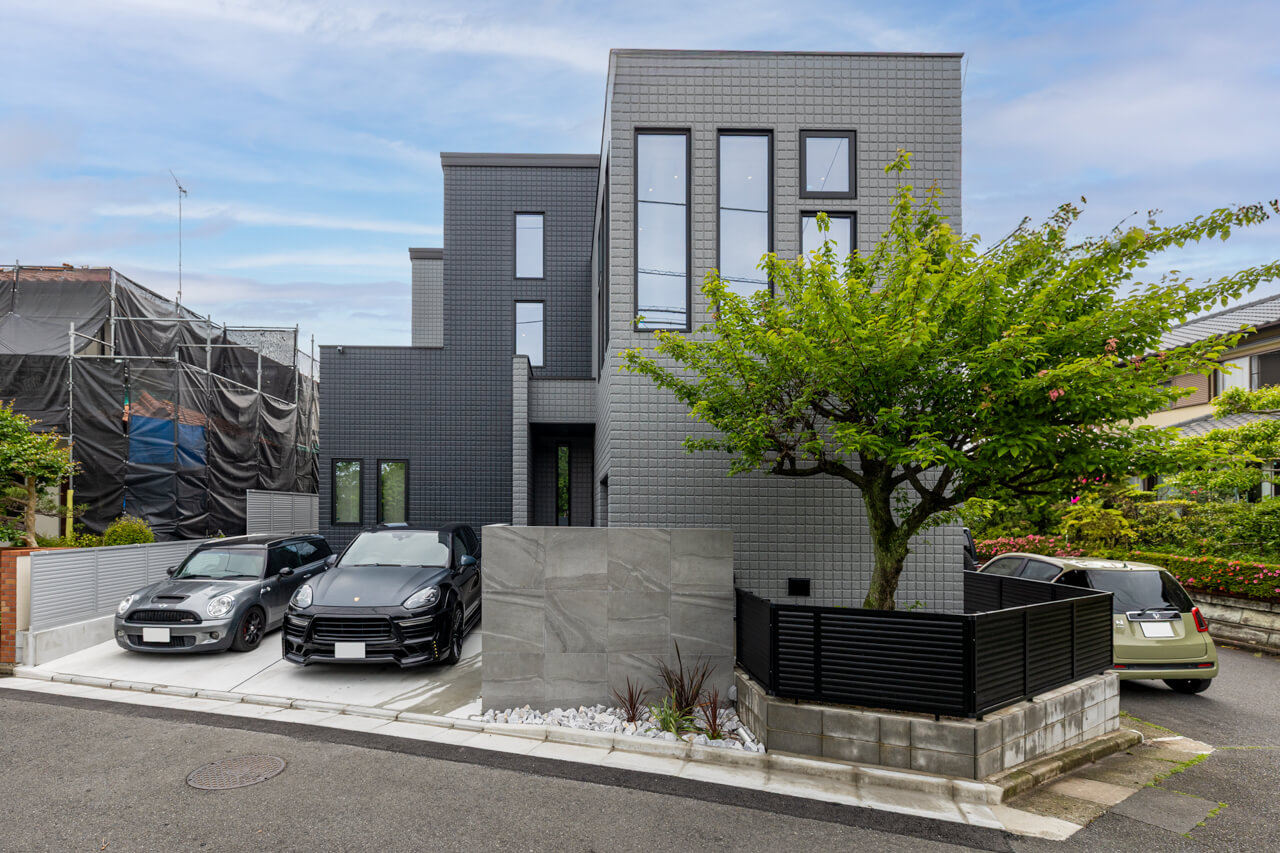
「家を建てるべきか」こうした問いへの答えは容易ではありません。
年齢や収入、転勤の可能性などライフスタイルによっても判断が変わるからです。
ただし、費用面での判断の順序は共通していて、居住する予定の年数や返済負担率といった条件を整えたうえで、賃貸と購入とで支払う費用と、支払い後に残る資産とを比べることから始めることとなります。
なお、検討の始まりである土地や建物の費用を試算すること、また理想のライフスタイルを探すため見学会に試しに参加する、といった準備は無料で行えます。
ご自身、ご家族にとって最適な家はどの選択肢か、週末ごとに試して理想のライフスタイルを検討してみましょう。
actie(アクティエ)では、複数のショールーム・モデルハウスと、完成見学会などのイベントを通じて、様々な暮らし方を提案しています。
「家を建てるか、賃貸のまま過ごすか」迷っている人は、お気軽に体感・ご相談ください。
記事監修者情報
-
アクティエ
最高級性能と自由設計で楽しい家づくりを
-
建設業許可番号
特定建設業許可 許可番号 国土交通大臣許可(特-1)第25561 号